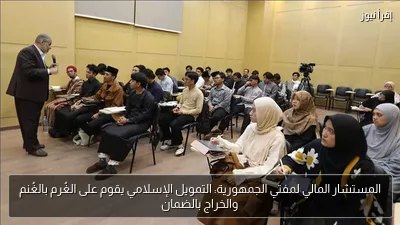
أكد الدكتور فياض عبد المنعم، أستاذ الاقتصاد بجامعة الأزهر ووزير المالية الأسبق والمستشار المالي لفضيلة مفتي الجمهورية، أن التمويل في المصارف الإسلامية يرتكز على قاعدة «الغُرم بالغُنم» و«الخراج بالضمان»، وأنه يرتبط بأصول حقيقية وأنشطة اقتصادية فعلية تقوم على التجارة والمشاركة بدلًا من الإقراض بفائدة.
جاء ذلك خلال محاضرة بعنوان «الائتمان والتمويل المصرفي» ضمن فعاليات اليوم الخامس من دورة «الأحكام الفقهية المتعلقة بالمصارف»، التي تنظمها إدارة التدريب بدار الإفتاء المصرية لطلاب مركز الاقتصاد الإسلامي للدراسات والبحوث بإندونيسيا.
وأوضح عبد المنعم أن الائتمان يرتبط في أصله اللغوي بمعاني الأمانة والثقة، وأن النشاط التمويلي لا يستقيم دون توافر قدر من الجدارة الائتمانية والثقة المتبادلة بين المؤسسة التمويلية والعميل.
وأضاف أن الائتمان يعبر عن قدرة العميل على الحصول على الأموال أو التسهيلات مع الالتزام بالوفاء بها مستقبلًا، بينما يمثل التمويل المصرفي الآليات والإجراءات التي تتيح من خلالها المؤسسات المصرفية توفير الأموال اللازمة لدعم قطاعات النشاط الاقتصادي.
وعرض الفروق بين التمويل في البنوك التقليدية والمصارف الإسلامية، موضحًا أن النموذج التقليدي يقوم أساسًا على إقراض المال مقابل فائدة وضمان استرداد أصل القرض وعائده.
وتطرق إلى أبرز صيغ التمويل المصرفي الإسلامي، سواء القائمة على البيوع مثل المرابحة للآمر بالشراء والإجارة المنتهية بالتمليك والسلم والاستصناع، أو القائمة على المشاركات مثل المشاركة المتناقصة والمضاربة.
وشدد على أهمية مراعاة الضوابط الفنية والأخلاقية عند منح التمويل، وفي مقدمتها تقييم الجدارة الائتمانية من خلال دراسة شخصية العميل وسمعته ومدى التزامه وقدرته على السداد وتدفقاته النقدية ورأس المال الذي يساهم به والضمانات المتاحة، فضلًا عن الظروف الاقتصادية والقطاعية المحيطة بالمشروع.
كما أبرز ضرورة تفعيل الرقابة المصرفية وإدارة مخاطر التعثر، والتأكد من توجيه التمويل إلى مشروعات إنتاجية تحقق قيمة مضافة للمجتمع، بما يحد من تضخم الديون ويعزز الاستقرار المالي.
وأشار إلى أن التمويل ينبغي ألا ينحصر في تحقيق الربح، بل يمتد إلى عمارة الأرض واستثمار الأموال وتحقيق التنمية المستدامة وخلق فرص العمل، مع ضرورة تفعيل دور الفتوى والرقابة الشرعية للتحقق من سلامة العقود وخلوها من الربا والغرر وضمان اتساق الممارسات المصرفية مع الضوابط الشرعية والأهداف التنموية.
وفي محاضرة أخرى بعنوان «القواعد الأصولية المؤثرة في الفتاوى المصرفية»، قال الدكتور محمود حامد عثمان، أستاذ أصول الفقه بجامعة الأزهر الشريف، إن القواعد الأصولية تؤدي دورًا محوريًا في ضبط عملية الاجتهاد عند التعامل مع المستجدات المصرفية.
وأوضح أن الفتوى في هذا المجال لا تقتصر على تطبيق النصوص الشرعية بمعزل عن الواقع، وإنما تستلزم الجمع بين فقه النص وفقه الواقع وفهم طبيعة المعاملات الاقتصادية المتجددة، بما يجعل القواعد الأصولية حلقة وصل بين الأحكام الشرعية الثابتة والتطبيقات المصرفية المعاصرة.
واستعرض عددًا من القواعد المؤثرة في الفتاوى المصرفية وتطبيقاتها العملية، وفي مقدمتها قاعدة «العبرة بالمقاصد والمعاني لا بالألفاظ والمباني»، وقاعدة «الضرورات تبيح المحظورات» وما يتصل بها من أحكام الحاجات العامة والخاصة، مع مراعاة أن الضرورة تقدَّر بقدرها ولا تتخذ ذريعة لإهدار الأصول الشرعية.
كما تناول قاعدة «درء المفاسد أولى من جلب المصالح» عند تقييم المنتجات الاستثمارية التي قد تحقق عوائد مالية لكنها تنطوي على أضرار ومفاسد أكبر، وقاعدة «الأصل في المعاملات الإباحة» التي تتيح ابتكار صيغ تمويلية جديدة ما دامت لا تصطدم بنص قطعي أو أصل شرعي كلي.
وأكد أهمية التكامل المعرفي لدى المفتي المصرفي، بحيث يجمع بين التخصص الفقهي والإلمام بالاقتصاد وآليات العمل المصرفي والمحاسبة، فضلًا عن ترجيح الاجتهاد المؤسسي في القضايا المعقدة ومراعاة مآلات الفتاوى وآثارها المستقبلية في استقرار الأسواق المالية وحماية أموال المتعاملين.