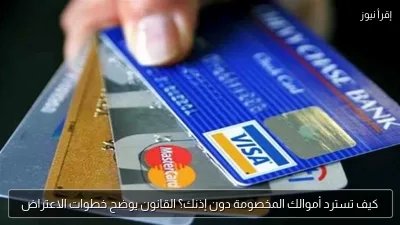
قد يتفاجأ بعض العملاء بخصم مبالغ من بطاقاتهم البنكية مقابل اشتراكات إلكترونية لم يوافقوا عليها، ما يثير تساؤلات بشأن حقوقهم القانونية وإجراءات الاعتراض على الخصم والمطالبة باسترداد الأموال.
ويختلف الموقف القانوني بحسب طبيعة المعاملة، فإذا كان الخصم ناتجا عن عملية لم يأذن بها العميل، يستطيع الاعتراض عليها لدى البنك وطلب فحصها، أما إذا كان مرتبطا باشتراك سبق تفعيله، فيجب مراجعة شروط التعاقد والتجديد والإلغاء لتحديد مدى أحقية مقدم الخدمة في تحصيل المبلغ.
ما حقوقك القانونية عند خصم أموال دون إذنك؟
وضع قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020 إطارا لحماية عملاء البنوك، حيث تنص المواد من 216 إلى 220 على اختصاصات البنك المركزي في مجال حماية العملاء، بما يشمل متابعة التزام الجهات المرخص لها بالقواعد المنظمة للتعامل مع العملاء، ويعني ذلك أن للعميل الحق في تقديم شكوى بشأن معاملة يعترض عليها، وطلب فحصها والتحقق من مدى صحتها، دون أن يعني مجرد تقديم الشكوى ثبوت عدم مشروعية الخصم أو ضمان استرداد المبلغ قبل انتهاء الفحص.
ويتوقف استرداد المبلغ على نتيجة فحص المعاملة وسبب الخصم ومدى ثبوت موافقة العميل عليه، فإذا تبين أن العملية لم ينفذها العميل ولم يأذن بها، فقد تنتهي مراجعة البنك إلى رد المبلغ، وفقا لنتيجة التحقيق والإجراءات المنظمة، وسبق ونشر البنك المركزي حالة لعميل اعترض على عملية شراء خُصمت من بطاقته رغم تأكيده عدم تنفيذها، وانتهى فحص الشكوى إلى رد المبلغ إلى حسابه.
أما إذا كان الخصم نتيجة تجديد تلقائي لاشتراك سبق تفعيله، فيتطلب النزاع مراجعة شروط الخدمة وطريقة الإفصاح عن التجديد والإلغاء، ثم الاعتراض على المبلغ إذا توافرت أسباب تدعم ذلك.
ويستطيع العميل تقديم الشكوى عبر الموقع الإلكتروني للبنك أو أحد فروعه أو مركز الاتصال أو وحدة العملاء، ويجب على البنك توفير رقم مرجعي للشكوى خلال يومي عمل كحد أقصى، والرد عليها خلال 15 يوم عمل من تاريخ استلامها، باستثناء الشكاوى المرتبطة بمعاملات مع جهات خارجية، التي يجب إخطار العميل بالمدة اللازمة لدراستها.
ويفضل إرفاق تاريخ الخصم وقيمته واسم الجهة الظاهر في كشف الحساب، وأي رسائل متعلقة بالمعاملة أو الاشتراك، مع تجنب مشاركة رقم البطاقة الكامل أو الرقم السري أو رمز التحقق مع أي جهة غير موثوقة.
ماذا تفعل إذا رفض البنك اعتراضك؟
ونظم البنك المركزي إجراءات الاعتراض على ردود البنوك، إذ يتعين على العميل الذي لا يقبل الرد الأول إخطار البنك كتابة بأسباب اعتراضه وإعادة تقديم الشكوى خلال 15 يوم عمل من تاريخ استلام الرد، وإذا لم يتلق العميل ردا خلال المدة المقررة، أو لم يقبل الرد الثاني، أو لم يستجب البنك لاعتراضه على الرد الأول، فيمكنه تصعيد الشكوى إلى البنك من خلال بوابة تقديم الشكاوى الرسمية، ويجب إدخال الرقم المرجعي الصحيح للشكوى المقدمة إلى البنك، وعدم تضمين رقم البطاقة البنكية في نص الشكوى حفاظا على سرية البيانات.