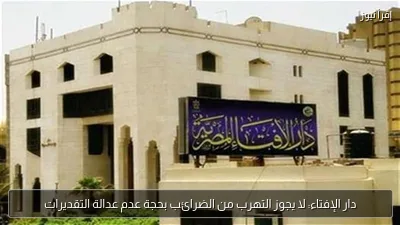
أكدت دار الإفتاء أنه لا يجوز التهرب من سداد الضرائب التي تفرضها الدولة، حتى إذا رأى الخاضع للضريبة أن تقديراتها غير عادلة أو تنطوي على ظلم، مشددة على ضرورة الالتزام بالقوانين واللوائح المنظمة لشؤون المجتمع، وتجنب الكذب والتزوير والخداع.
وأوضحت الإفتاء أن الضرائب تُعَد من الالتزامات المالية التي قد تفرضها الدولة إلى جانب الزكاة، لتغطية النفقات العامة وتوفير الخدمات والمرافق اللازمة للمواطنين، وتحقيق المصالح العامة وتنظيم شؤون المجتمع، مشيرة إلى أن الضرائب تختلف وفقًا للقوانين والأحوال والمصالح العامة، وقد أقر عدد من فقهاء المذاهب الفقهية مشروعية فرضها، وفقًا لما تقتضيه مصلحة الأمة، مؤكدة أن الضرائب التي تفرض وفق النظام القانوني المنظم لها تختلف عن المكوس الجائرة التي تؤخذ بغير حق وتنفق في غير حق.
وبيَّنت الدار أن التهرب من الضرائب المستحقة يتضمَّن عددًا من المحرمات الشرعية، من بينها تقديم إقرارات كاذبة أو بيانات غير صحيحة لإخفاء حقيقة الذمة المالية للممول، وهو ما يدخل في الكذب والتزوير وقول الزور، مستشهدة بقول الله تعالى: ﴿فَاجْتَنِبُوا الرِّجْسَ مِنَ الأَوْثَانِ وَاجْتَنِبُوا قَوْلَ الزُّورِ﴾، وقوله تعالى: ﴿إِنَّ اللَّهَ يَأْمُرُكُمْ أَنْ تُؤَدُّوا الأَمَانَاتِ إِلَى أَهْلِهَا﴾.
وأضافت أن التهرب الضريبي يمثل إخلالًا بالأمانة والالتزامات تجاه الدولة والمجتمع، وقد يؤثر على قدرة الدولة على تمويل المشروعات القومية وتوفير الرعاية للفئات الأكثر احتياجًا.
وأشارت دار الإفتاء إلى أن التشريعات المصرية تتضمَّن عقوبات على جرائم التهرب الضريبي، موضحة أن قانون الضريبة على الدخل رقم 91 لسنة 2005، وفقًا للتعديلات المشار إليها في الفتوى، ينص في مادته 133 على معاقبة الممول المتهرب من أداء الضريبة بالحبس مدة لا تقل عن ستة أشهر ولا تجاوز خمس سنوات، وغرامة تعادل مثل الضريبة التي لم يتم أداؤها، أو بإحدى هاتين العقوبتين.
وشددت على أن التهرب الضريبي لا يقتصر على مخالفته للأحكام الشرعية، بل قد يترتب عليه أيضًا التعرض للمساءلة القانونية وفقًا للقوانين المنظمة للضرائب.
وأوضحت أن المسؤولين عن تقدير الضرائب وجبايتها تقع على عاتقهم مسؤولية شرعية تتمثل في مراعاة العدل والرفق بالمواطنين، وتجنب الظلم والإجحاف عند تحديد الالتزامات المالية، مؤكدة أنه إذا رأى الممول أن تقديرات الضريبة المفروضة عليه غير عادلة، فمن حقه اللجوء إلى الجهات المختصة واتباع المسارات القانونية المتاحة للاعتراض على التقديرات وتصحيحها، مع الالتزام بأداء الالتزامات المستحقة وفقا للقانون، بدلا من اللجوء إلى التهرب أو تقديم بيانات مخالفة للحقيقة.
واختتمت بأنه لا يجوز للإنسان أن يكون خصما وحكما في الوقت نفسه، وأن الاعتراض على التقديرات الضريبية يجب أن يتم من خلال القنوات القانونية، مع التزام الجهات المسؤولة بتحقيق العدالة والإنصاف في تقدير الضرائب وتحصيلها.