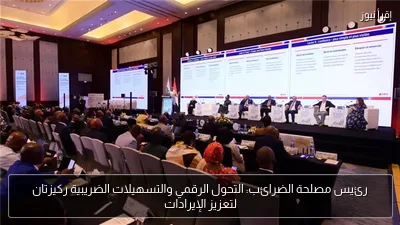
أكدت رشا عبد العال، رئيس مصلحة الضرائب المصرية، أن التحول الرقمي والتسهيلات الضريبية يمثلان مسارين متكاملين لتطوير الإدارة الضريبية وتعزيز الثقة مع مجتمع الأعمال، مشيرة إلى أن التجربة المصرية تستهدف توسيع القاعدة الضريبية وتشجيع الاقتصاد غير الرسمي على الاندماج في المنظومة الرسمية عبر تبسيط الإجراءات وتحفيز الامتثال الطوعي.
وجاءت تصريحاتها خلال مشاركتها في الجلسة الرابعة بعنوان «تعبئة الموارد المحلية: مسارات متباينة لقارة متنوعة»، ضمن فعاليات الاجتماعات السنوية لمنتدى الإدارات الضريبية الأفريقية «ATAF 2026»، التي تستضيفها مصر في القاهرة خلال الفترة من 1 إلى 5 نوفمبر الجاري، تحت شعار «تعزيز الإيرادات: مسار أفريقيا لتمويل تنميتها بمواردها الذاتية».
وشهدت الجلسة مناقشة سبل تعزيز الإيرادات الضريبية في الدول الأفريقية، في ضوء التباين بين طبيعة الاقتصادات ومستويات التحول الرقمي والقدرات المؤسسية، بما يدعم قدرة الدول على تمويل أولوياتها التنموية من مواردها الذاتية.
وأوضحت عبد العال أن التجربة المصرية في الإصلاح الضريبي تقوم على رؤية متكاملة تجمع بين التحول الرقمي وتبسيط الإجراءات وتحسين الخدمات المقدمة للممولين، لافتة إلى أن تطبيق منظومتي الفاتورة الإلكترونية والإيصال الإلكتروني، إلى جانب التوسع في النظم الضريبية المتكاملة، أسهم في تطوير آليات العمل ورفع كفاءة الإدارة الضريبية وتعزيز الشفافية ودقة البيانات.
وأضافت أن تحقيق التوازن بين تنفيذ الإصلاحات الهيكلية وضمان استدامة تدفق الإيرادات يمثل أحد أبرز التحديات التي تواجه الإدارات الضريبية، مؤكدة أن نجاح التحول الرقمي يتطلب التدرج في التطبيق ورفع كفاءة العاملين وتوفير الدعم الفني والتوعية للممولين، لضمان استيعاب مختلف فئات المجتمع الضريبي للتطورات الجديدة.
وأشارت إلى أن حزمة التسهيلات الضريبية التي أطلقتها مصر خلال عام 2025 تمثل خطوة مهمة نحو بناء علاقة جديدة مع مجتمع الأعمال تقوم على الثقة والشراكة والوضوح، من خلال تبسيط الإجراءات وتسوية المنازعات وتخفيف الأعباء.
ولفتت إلى إتاحة نظام ضريبي مبسط للمشروعات التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه، بما يشجع المشروعات الصغيرة على الانضمام إلى الاقتصاد الرسمي ويعزز الالتزام والامتثال الطوعي.
وشددت رئيس مصلحة الضرائب على أن توسيع القاعدة الضريبية لا يتحقق من خلال تطبيق القوانين فقط، وإنما يتطلب توفير بيئة ضريبية أكثر سهولة وعدالة يشعر فيها الممول بمزايا الالتزام والانضمام إلى المنظومة الرسمية.
وأكدت أهمية تبادل الخبرات بين الإدارات الضريبية الأفريقية، مع مراعاة الخصوصية الاقتصادية والمؤسسية والرقمية لكل دولة، وعدم الاعتماد على نماذج إصلاحية موحدة لا تتناسب بالضرورة مع اختلاف ظروف الاقتصادات الأفريقية.
ومن جانبها، أكدت ريجينا تشيناماسا، المفوض العام لهيئة الإيرادات في زيمبابوي، أهمية مراعاة التنوع الاقتصادي بين الدول الأفريقية عند وضع سياسات تعبئة الموارد المحلية، في ظل اختلاف التحديات بين الاقتصادات التي تتسع فيها الأنشطة غير الرسمية، والدول التي تشهد تطورًا في التحول الرقمي، إلى جانب الاقتصادات المعتمدة على الموارد الطبيعية.
وأوضحت أن هذه الاختلافات تتطلب تحديد أولويات الإصلاح وترتيب خطوات التنفيذ بما يتناسب مع القدرات والإمكانات المتاحة لكل دولة.
وفي السياق ذاته، استعرض ليونيلدو جواو لورينسو مانويل، رئيس مجلس إدارة الهيئة العامة للضرائب في أنجولا، تجربة بلاده في تنويع مصادر الإيرادات وتقليل الاعتماد على القطاع النفطي من خلال تطوير القاعدة الضريبية غير النفطية والاستفادة من تطبيق ضريبة القيمة المضافة منذ عام 2019 وتعزيز القدرات المؤسسية للإدارة الضريبية لمواجهة تقلبات الإيرادات المرتبطة بالموارد الطبيعية.
كما تناول يانكوبا داربو، المفوض العام لهيئة الإيرادات في جامبيا، التحديات التي تواجه الاقتصادات الصغيرة في تعبئة الموارد المحلية والحفاظ على استدامة الإيرادات في ظل الضغوط المالية وأعباء الديون، مؤكدًا أهمية تنفيذ إصلاحات واقعية تتناسب مع الإمكانات الإدارية المتاحة وضمان استمرارية برامج التطوير ومواءمة الدعم الفني الدولي مع الاحتياجات الفعلية للدول.
ومن جانبه، استعرض الدكتور ريتشارد ستيرن، مدير مركز السياسات الضريبية العالمية بجامعة فيينا للاقتصاد والأعمال، أهمية الاستناد إلى الأدلة والتجارب الدولية عند تصميم الإصلاحات الضريبية، مع مراعاة اختلاف الظروف الاقتصادية والمؤسسية بين الدول وتقييم الإصلاحات وفق قدرتها على زيادة الإيرادات وتكاليف تنفيذها بدلًا من الاعتماد على نماذج جاهزة قد لا تتناسب مع الواقع المحلي.
وتطرقت المناقشات إلى تجربة ليبيريا في الاستعداد للانتقال إلى تطبيق ضريبة القيمة المضافة خلال عام 2027، إلى جانب تجربة موريشيوس في تنويع قاعدتها الضريبية.
كما استعرض المشاركون جهود منتدى الإدارات الضريبية الأفريقية في تطوير أدوات تكنولوجية قابلة للتطبيق وفقًا لمستويات الجاهزية الرقمية المختلفة بين الدول، بما يدعم كفاءة الإدارة الضريبية ويساعد على استدامة الإصلاحات.
وخلصت المناقشات إلى أهمية وضع مسارات للإصلاح الضريبي تتناسب مع طبيعة كل اقتصاد وتعزيز القدرات المؤسسية والاستفادة من التحول الرقمي وتبادل الخبرات، إلى جانب تطوير مؤشرات لقياس التقدم في تعبئة الموارد المحلية بما يدعم التعاون الضريبي الأفريقي ويعزز قدرة دول القارة على تمويل خطط التنمية اعتمادًا على مواردها الذاتية.