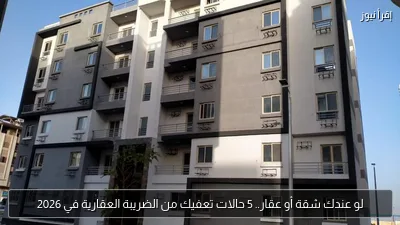
كشفت مصلحة الضرائب العقارية عن الحالات التي يمكن أن تستفيد من الإعفاء من الضريبة العقارية، سواء للوحدات السكنية أو العقارات غير السكنية، وفق طبيعة الاستخدام والقيمة الإيجارية السنوية والشروط التي حددها القانون.
وقالت وزارة المالية إن المسكن الخاص الرئيسي للأسرة يتمتع بحد إعفاء ضريبي يصل إلى 8 ملايين جنيه كقيمة سوقية للوحدة، بما يعادل حد إعفاء لصافي القيمة الإيجارية السنوية يبلغ 100 ألف جنيه، وفق القواعد المعلنة.
الحالات الخمس المعفاة من الضريبة العقارية في 2026
حدد قانون الضريبة العقارية المبنية عددًا من الحالات التي تتمتع بالإعفاء، وأبرزها:
1- المسكن الخاص الرئيسي للأسرة
تعفى الوحدة السكنية التي يتخذها المكلف سكنًا رئيسيًا له ولأسرته، بشرط ألا يتجاوز حد الإعفاء المقرر. ويشمل مفهوم الأسرة الزوج والزوجة والأولاد القصر، ويصل حد الإعفاء وفق القواعد المعلنة في 2026 إلى 8 ملايين جنيه كقيمة سوقية للوحدة.
2- العقارات المملوكة للجمعيات الأهلية
تتمتع الأبنية المملوكة للجمعيات المسجلة قانونًا والمنظمات العمالية بالإعفاء، بشرط تخصيصها لمكاتب الإدارة أو ممارسة الأغراض التي أنشئت من أجلها.
3- المؤسسات التعليمية والمستشفيات غير الهادفة للربح
يشمل الإعفاء المباني المخصصة للمؤسسات التعليمية والمستشفيات والمستوصفات والملاجئ والمؤسسات الخيرية التي لا تستهدف تحقيق الربح.
4- دور العبادة ومباني تعليم الدين
تعفى الأبنية المخصصة لإقامة الشعائر الدينية أو تعليم الدين من الضريبة العقارية، وفقًا للأحكام القانونية المنظمة لهذا الإعفاء.
5- مراكز الشباب والمنشآت الاجتماعية غير الهادفة للربح
يشمل الإعفاء أبنية مراكز الشباب والرياضة المنشأة وفقًا للقوانين المنظمة لها، وكذلك الدور المخصصة للمناسبات الاجتماعية دون استهداف الربح.
هل يجب تقديم إقرار ضريبي للوحدة المعفاة؟
أكدت وزارة المالية أن الإعفاء من الضريبة لا يعني الإعفاء من تقديم الإقرار العقاري، إذ يلتزم مالك الوحدة بتقديم الإقرار الضريبي حتى إذا كانت الوحدة معفاة، مع تضمين طلب الإعفاء والمستندات المؤيدة له.
وأتاحت الوزارة تقديم الإقرار إلكترونيًا عبر الموقع أو تطبيق الهاتف المحمول، على أن يستمر استقبال الإقرارات الحالية حتى نهاية ديسمبر 2026، وبذلك يتعين على أصحاب العقارات مراجعة موقف وحداتهم وتقديم الإقرارات المطلوبة للاستفادة من الإعفاءات والحوافز الضريبية المقررة.