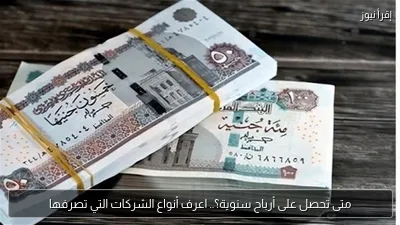
ينتظر كثير من العاملين في الشركات صرف الأرباح السنوية باعتبارها مبلغًا إضافيًا إلى جانب الرواتب والحوافز، لكن استحقاقها لا يخضع لقاعدة واحدة، إذ يختلف بحسب الشكل القانوني للشركة والقانون المنظم لنشاطها.
وحدد قانون العمل رقم 14 لسنة 2025 مفهوم نصيب العامل في الأرباح، باعتباره ما يصرف له من صافي الأرباح المحققة وفقًا للقوانين المنظمة لها، بينما وضع قانون الشركات رقم 159 لسنة 1981 وقانون شركات قطاع الأعمال العام رقم 203 لسنة 1991 قواعد محددة لتوزيع نصيب العاملين في الأرباح.
أنواع الشركات التي يحصل العاملون بها على أرباح سنوية
توجد قواعد قانونية تنظم نصيب العاملين في الأرباح بالنسبة لأكثر من نوع من الشركات، ومن أبرزها شركات المساهمة والتوصية بالأسهم والمسؤولية المحدودة وشركات الشخص الواحد، إلى جانب شركات قطاع الأعمال العام.
ونصت المادة 41 من قانون الشركات رقم 159 لسنة 1981 على أن يكون للعاملين بالشركة نصيب في الأرباح التي يتقرر توزيعها، تحدده الجمعية العامة بناءً على اقتراح مجلس الإدارة، بما لا يقل عن 10% من هذه الأرباح، وبما لا يزيد على مجموع الأجور السنوية للعاملين بالشركة.
ويشمل نطاق القانون شركات المساهمة وشركات التوصية بالأسهم والشركات ذات المسؤولية المحدودة وشركات الشخص الواحد، وفقًا للمادة الأولى منه، وبالتالي فإن العاملين بالشركات الخاضعة لهذا القانون لهم نصيب مقرر في الأرباح التي تقرر الجمعية العامة توزيعها، بشرط تحقق أرباح قابلة للتوزيع واستيفاء الضوابط القانونية.
أما شركات قطاع الأعمال العام، فقد حدد قانونها رقم 203 لسنة 1991 في المادة 33 نصيب العاملين في الأرباح السنوية القابلة للتوزيع بنسبة لا تقل عن 10% ولا تزيد على 12%، ويصدر بتحديدها قرار من الجمعية العامة للشركة بناءً على عرض مجلس الإدارة.
وتصرف هذه الحصة للعاملين نقدًا وفقًا للقواعد المنظمة، مع مراعاة أن النسبة المقررة تخص إجمالي نصيب العاملين بالشركة، وليس نسبة يحصل عليها كل موظف بصورة منفردة.
هل يحصل كل موظف على 10% من أرباح الشركة؟
لا تعني نسبة الـ10% أن كل موظف يحصل على هذه النسبة من أرباح الشركة، وإنما تمثل الحد الأدنى للحصة المخصصة للعاملين مجتمعين في الشركات الخاضعة للمادة 41 من قانون الشركات رقم 159 لسنة 1981.
وتحدد الجمعية العامة للشركة قيمة الأرباح التي تقرر توزيعها، كما تخضع طريقة توزيع نصيب العاملين للقواعد التي تنظمها اللائحة التنفيذية ونظام الشركة.
متى يستحق العامل صرف الأرباح السنوية؟
يرتبط استحقاق العاملين في الأرباح بوجود أرباح صافية قابلة للتوزيع، وليس بمجرد تحقيق الشركة إيرادات أو زيادة في حجم المبيعات. وتحدد الأرباح القابلة للتوزيع بعد خصم التكاليف والمصروفات والالتزامات والمخصصات والاحتياطيات التي يتعين تجنيبها وفقًا للقواعد المحاسبية والقانونية.
كما أن مجرد وجود أرباح في القوائم المالية لا يعني صرفها تلقائيًا، إذ يجب صدور قرار التوزيع من الجمعية العامة وفقًا للقانون المنظم للشركة. ووفقًا للمادة 44 من قانون الشركات رقم 159 لسنة 1981، يستحق العامل حصته في الأرباح بمجرد صدور قرار الجمعية العامة للشركة بتوزيعها.
وألزم القانون مجلس الإدارة بتنفيذ قرار الجمعية العامة بصرف الأرباح للمساهمين والعاملين خلال شهر على الأكثر من تاريخ صدور القرار.
هل الأرباح السنوية تختلف عن المكافآت والحوافز؟
تختلف الأرباح السنوية عن المكافآت والحوافز والعلاوات، إذ عرّف قانون العمل رقم 14 لسنة 2025 نصيب العامل في الأرباح بأنه ما يصرف له من صافي الأرباح المحققة وفقًا للقوانين المنظمة لها.
أما المكافأة فهي ما يحصل عليه العامل نظير الإجادة أو التميز أو الكفاءة في أداء العمل، بينما تمثل العلاوة مبلغًا ماليًا أو نسبة من الأجر الأساسي تمنح لمواجهة ظروف اقتصادية أو اجتماعية أو فنية.