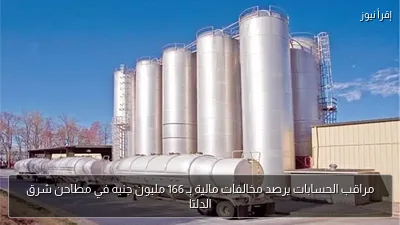
أعلنت شركة مطاحن شرق الدلتا، في إفصاح مرسل إلى البورصة المصرية، ردها على ملاحظات الجهاز المركزي للمحاسبات بشأن الفحص المحدود للقوائم المالية عن الفترة المنتهية في 30 سبتمبر 2026، والتي شملت ملاحظات حول تطوير مطحن السنانية بدمياط، وتكاليف تجارب التشغيل، والمخصصات، وضريبة الدخل، وتطبيق معايير المحاسبة المصرية.
وأوضح الجهاز أن الشركة لم تضف قيمة أعمال تطوير مطحن السنانية بدمياط، والبالغة 165.910 مليون جنيه، إلى الأصول الثابتة، رغم انتهاء تجارب التشغيل والاستلام من المورد في 12 سبتمبر 2026، بما يخالف معيار المحاسبة المصري رقم 10 الخاص بالأصول الثابتة.
وقالت الشركة إنها ستجري التصويب اللازم، على أن يظهر أثره في المركز المالي المقبل.
كما أشار الجهاز إلى مخالفة معيار المحاسبة المصري رقم 10 في ما يتعلق بالمعالجة المحاسبية لنتائج تجارب التشغيل، إذ تم تحميل حساب مشروعات تحت التنفيذ بتكاليف ومتحصلات ناتجة عن التجارب، رغم أن المعيار يستوجب إثباتها ضمن حسابات النتيجة.
وتضمنت الملاحظة إثبات تكاليف تجارب تشغيل بقيمة 10.5 مليون جنيه، مقابل إيرادات بنحو 5.983 مليون جنيه، فضلًا عن وجود مخزون من الإنتاج التام الناتج عن تجارب التشغيل بقيمة 6.906 مليون جنيه في 30 سبتمبر 2026، فيما قالت الشركة إنه تم إجراء التعديل خلال أكتوبر 2026.
وفي ما يتعلق بالمخصصات، أشار الجهاز إلى بلوغ رصيد المخصصات، بخلاف إهلاك الأصول ومخصص الديون المشكوك في تحصيلها، نحو 80.291 مليون جنيه في 30 سبتمبر 2026، مع عدم موافاته بدراسة توضح مدى كفاية تلك المخصصات للأغراض المكونة من أجلها.
وأوضحت مطاحن شرق الدلتا أنها تدرس المخصصات بصفة منتظمة، وترى أنها كافية للأغراض التي جرى تكوينها من أجلها.
كما تضمنت الملاحظات عدم احتساب ضريبة الدخل على أساس الربح الضريبي، وإنما على أساس الربح المحاسبي، إلى جانب عدم تطبيق معيار المحاسبة المصري رقم 47 الخاص بالأدوات المالية.
وقالت الشركة إنه تم التنبيه بضرورة مراعاة ما ورد بملاحظات الجهاز المركزي للمحاسبات بشأن ضريبة الدخل وتطبيق معيار المحاسبة المصري رقم 47.